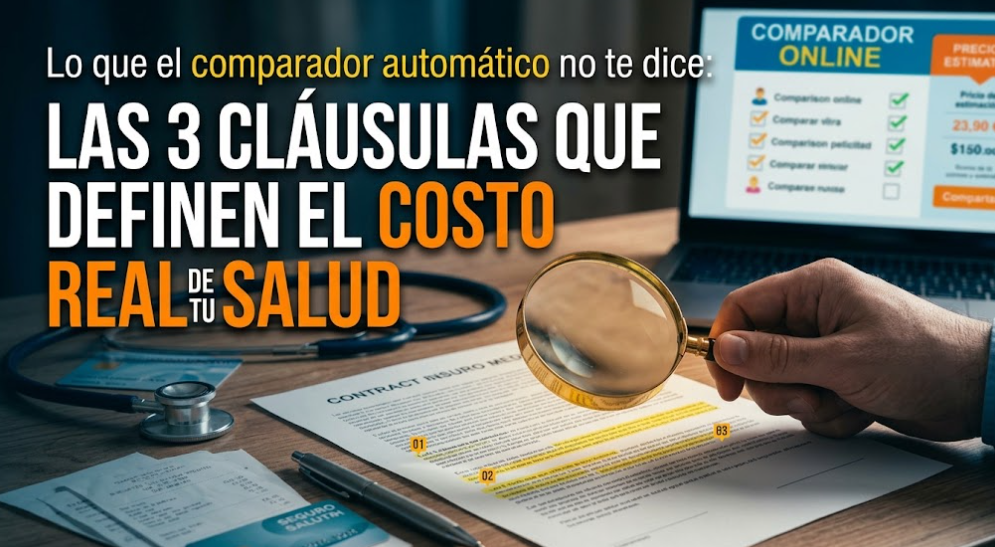
En los últimos años, proliferaron los sitios web que prometen cotizar tu Isapre en 30 segundos con solo ingresar tu edad y sueldo líquido. Estos algoritmos organizan los planes según un criterio engañoso: el precio mensual más bajo y los porcentajes más altos en pantalla (80%, 90% o 100%).
Para un sistema automatizado, un plan que cuesta $135.000 con «90% de cobertura» siempre aparecerá mejor rankeado que uno de $145.000 con «70%».
Sin embargo, el software no lee la letra chica del Formulario Único de Notificación (FUN). No sabe qué pasa cuando te hospitalizan de urgencia, ni cómo se liquida una cuenta clínica de cinco millones de pesos, ni qué ocurre si tu médico no pertenece al staff de turno.
A continuación, revelamos las tres cláusulas críticas que los comparadores algorítmicos ignoran por completo y que determinan cuánto dinero saldrá realmente de tu bolsillo.
1. El tope de arancel en insumos y medicamentos hospitalarios
Cuando una persona cotiza un plan y lee «90% hospitalario en Clínica Dávila o Bupa Santiago», asume erróneamente que, frente a una cirugía de $6.000.000, la Isapre pagará $5.400.000 y el copago será de apenas $600.000.
El comparador automático valida ese 90%, pero no te advierte cómo se desglosa la cuenta clínica:
- En cualquier intervención quirúrgica, el día cama y los derechos de pabellón representan solo una parte menor del total.
- Entre el 50% y el 65% de la factura final corresponde a materiales clínicos, insumos y medicamentos administrados dentro de la clínica.
Dónde está la trampa:
Muchos planes llamativos bonifican el día cama y el pabellón al 90% sin tope, pero colocan un tope restrictivo en UF por evento en el ítem de medicamentos e insumos (por ejemplo, con un máximo de 25 o 40 UF por hospitalización).
Si la clínica factura $3.500.000 únicamente en insumos y fármacos de pabellón y tu plan tiene un tope de 30 UF (~$1.237.000 CLP), todo el gasto que sobrepase ese monto corre 100% por tu cuenta. Ese «90% hospitalario» que te recomendó el comparador web termina costándote más de $2.500.000 de copago inesperado.
2. La exigencia de «Médico de Staff» institucional
Casi todos los planes preferentes del mercado incluyen una cláusula en sus notas explicativas que un cotizador en línea jamás te mostrará: la obligatoriedad de atenderse exclusivamente con médicos de staff en convenio institucional.
¿Qué significa esto en la práctica?
- Si necesitas una cirugía y tu médico tratante opera en la clínica preferente de tu plan, pero no tiene contrato directo de arancel institucional cerrado con la Isapre, el plan desconoce la cobertura preferente del 80% o 90%.
- En ese instante, la Isapre liquida los Honorarios Médicos Quirúrgicos (cirujano, anestesista, arsenalera y equipo) bajo la modalidad de Libre Elección.
Un plan que en pantalla prometía un copago mínimo se transforma súbitamente en una liquidación arancelaria donde el equipo médico te cobra $2.200.000 y la Isapre solo te reembolsa $350.000 por tabla de arancel. Un asesor previsional experimentado audita de antemano si tus especialistas habituales están acreditados en el staff preferente de la aseguradora antes de hacerte firmar el contrato.
3. La brecha oculta entre Urgencia «Simple» y «Compleja»
Muchos cotizantes eligen su plan fascinados por una frase publicitaria recurrente: «Urgencia con copago fijo de $30.000 o 1 UF». El comparador automático lo cataloga como un beneficio sobresaliente.
La realidad médica, sin embargo, divide las urgencias en dos categorías administrativas muy distintas:
- Urgencia Simple: Atención con el médico general de turno en el box, control de signos vitales y un tratamiento básico (como un analgésico intramuscular). Aquí sí opera el copago bajo.
- Urgencia Compleja: Si el cuadro clínico amerita un examen de imagenología (ecografía, scanner, resonancia), análisis de laboratorio complejos, procedimientos médicos o suturas, la atención pasa de inmediato al rango complejo.
En los contratos estándar, la urgencia compleja duplica o triplica el copago fijo (saltando de 2,00 UF a 4,50 UF o más), o bien desagrega los exámenes y los liquida por separado según arancel preferente. Si ingresas a urgencias a las 2:00 AM por un fuerte dolor abdominal y el médico solicita un escáner de urgencia para descartar apendicitis, el supuesto copago fijo de $30.000 puede transformarse fácilmente en una cuenta de $220.000 a la salida.
Comparativa: Lo que evalúa un comparador web vs. un asesor previsional
| Aspecto Evaluado | Comparador Automático (Robot) | Asesoría Previsional Humana (ComparaIsapre.cl) |
| Criterio de orden | Ordena por precio mensual y porcentaje visual (70%, 80%, 90%). | Analiza la relación real entre prima mensual, topes en UF y deducibles. |
| Topes en UF | No advierte si un 80% tiene tope bajo (0,65 UF) que reembolsa menos que un 70%. | Calcula en pesos chilenos el reembolso exacto de tus consultas y exámenes médicos. |
| Red de uso real | Te ofrece clínicas genéricas sin considerar distancias geográficas. | Cruza tus preferencias clínicas (clínicas del sector oriente, centro o red Bupa/IntegraMédica) según tu ubicación. |
| Preexistencias y finiquitos | Ignora tu historial médico y el riesgo de rechazo en la declaración de salud. | Diseña la estrategia de suscripción para proteger preexistencias y evitar bloqueos en el ingreso. |
Tu salud no se resuelve con un filtro de precio
El plan más económico en la pantalla de un computador puede convertirse en el más caro de tu vida el día en que enfrentas una hospitalización imprevista o necesitas consultar con especialistas particulares.
Optimizar tu 7% legal no se trata de buscar ofertas superficiales, sino de blindar tu patrimonio financiero y la tranquilidad de tu familia con un contrato que responda exactamente en los momentos de mayor vulnerabilidad.
¿Quieres una auditoría técnica de tu plan actual?
En ComparaIsapre.cl analizamos tu contrato de salud sin costo, revisando aranceles, coberturas hospitalarias y prestadores preferentes para que tomes una decisión fundamentada y transparente.
👉 Escríbenos directamente por WhatsApp haciendo clic aquí indicando tu edad y renta aproximada para recibir una evaluación experta en minutos.