Enfrentar una desvinculación laboral es un proceso complejo que obliga a reorganizar las finanzas del hogar de inmediato. En medio de los trámites del finiquito, el cobro del Seguro de Cesantía (AFC) y la búsqueda de nuevas oportunidades, suele ocurrir un error silencioso: descuidar el contrato de salud con la Isapre.
Muchos trabajadores asumen que, al dejar de recibir cotizaciones a través de su empleador en Previred, automáticamente pasan a Fonasa sin mayores consecuencias. Sin embargo, si tú o alguna de tus cargas familiares (cónyuge o hijos) tienen enfermedades preexistentes, tratamientos médicos en curso o cirugías programadas, quedar desprotegido de la Isapre puede transformarse en una trampa financiera y médica irreversible.
En esta guía te explicamos cómo funciona la normativa de la Superintendencia de Salud, cuál es la ventana crítica de tiempo y qué alternativas legales existen para mantener tu plan activo sin arriesgar tu historial médico.
1. El peligro invisible: ¿Por qué perder tu Isapre puede ser irreversible?
Si gozas de salud perfecta y no tienes antecedentes médicos, pasar a Fonasa durante un periodo de desempleo puede parecer un trámite inocuo. El problema crítico surge cuando existen patologías preexistentes, tales como:
- Resistencia a la insulina, diabetes o hipotiroidismo.
- Hipertensión arterial o antecedentes cardiovasculares.
- Cirugías previas de columna, rodilla o hernias.
- Tratamientos de salud mental (depresión, ansiedad, TDAH).
- Cargas infantiles con alergias alimentarias, asma o controles periódicos.
⚠️ El filtro implacable de la DPS:
Si tu contrato de Isapre se extingue por no pago y caes a Fonasa, cuando encuentres un nuevo empleo e intentes reincorporarte al sistema privado, deberás firmar una nueva Declaración Personal de Salud (DPS) desde cero. La Isapre auditará tus antecedentes médicos actuales y tendrá la facultad legal de rechazar tu solicitud de afiliación o aplicar exclusiones permanentes sobre todas las patologías diagnosticadas en los años previos.
Mantener la vigencia de tu contrato actual no es un capricho: es la única forma de blindar tus derechos adquiridos y obligar a la aseguradora a seguir cubriendo tus condiciones de salud sin restricciones.
2. La ventana crítica: ¿Cuánto tiempo tienes antes del desahucio?
La ley no permite que una Isapre cancele tu plan de la noche a la mañana. Existen plazos administrativos y notificaciones obligatorias reguladas por la Superintendencia de Salud:
| Periodo | Estado Administrativo | Qué ocurre con tu cobertura |
| Mes 1 (Inmediato al finiquito) | Cobertura vigente regular | La cotización pagada el mes anterior cubre tus atenciones del mes en curso. |
| Mes 2 (Primer mes sin pago) | Impago en Previred | La Isapre detecta la falta de aporte del empleador y emite una carta de aviso de no pago. |
| Día 30 al día 60 | Período de regularización | Si no formalizas el pago directo, la Isapre inicia el proceso de desahucio del contrato. |
| Cumplidos los 60 días | Término unilateral de contrato | Se extingue la póliza y eres desafiliado, derivándote automáticamente al Fondo Nacional de Salud (Fonasa). |
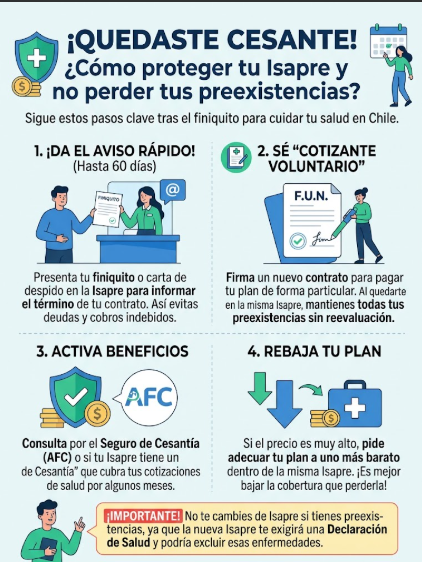
Regla de oro: No esperes a recibir la carta certificada de cobranza o desahucio. El trámite de continuidad debe gestionarse dentro de los primeros 30 días corridos posteriores a la fecha estampada en tu finiquito.
3. Las 3 vías para conservar tu plan de salud estando desempleado
Dependiendo de tu capacidad económica y de tus ahorros previsionales, existen tres mecanismos formales para no perder tu antigüedad:
Opción A: Transformarte en Cotizante Voluntario (Pago Individual)
Es la alternativa más directa y segura. Consiste en notificar a la Isapre que asumirás el costo íntegro del plan de forma particular, sin intermediación de un empleador.
- Cómo opera: Firmas un anexo contractual de cotizante individual y pagas la mensualidad mediante cupón electrónico, transferencia bancaria o cargo automático (PAT) en tu tarjeta de crédito o cuenta corriente.
- Gran ventaja: Tu cobertura médica, prestadores preferentes y topes hospitalarios se mantienen exactamente iguales. No hay evaluaciones médicas ni preguntas de salud.
Opción B: Amortizar mensualidades con Excedentes Acumulados
Si durante tus años de trabajo con remuneraciones sobre el costo base de tu plan acumulaste saldo a favor en tu cuenta individual de excedentes, ese dinero es de tu propiedad.
- Cómo opera: La ley autoriza el uso de fondos acumulados en tu cuenta de excedentes de Isapre para pagar cotizaciones adeudadas o futuras cuotas del plan de salud mientras te encuentras sin trabajo formal.
- Gran ventaja: Te otorga meses de «gracia» financiera para buscar empleo con tranquilidad sin desembolsar dinero en efectivo de tu liquidación de finiquito.
Opción C: Ajuste y Readecuación a un Plan de Menor Costo
Si el valor de tu plan actual resulta inasumible con el presupuesto familiar de cesantía, puedes solicitar formalmente a tu Isapre una readecuación a un plan con un precio base más económico dentro de la misma compañía.
- Cómo opera: Al mantenerte dentro de la misma institución, la Isapre debe respetar tus patologías de base ya declaradas en el contrato original, evitando que pases por un nuevo examen de admisión.
4. ¿Qué rol juega el Seguro de Cesantía (AFC)?
Al quedar cesante y cobrar el Seguro de Cesantía con cargo a tu Cuenta Individual de Cesantía (CIC) o al Fondo de Cesantía Solidario (FCS), la AFC realiza automáticamente el descuento del 7% legal de salud.
Sin embargo, debes tener presente este detalle clave:
📌 Atención con el monto:
La retención del 7% que efectúa la Administradora de Fondos de Cesantía suele calcularse sobre montos decrecientes mes a mes. En la gran mayoría de los casos de trabajadores con planes preferentes, ese 7% no alcanza a cubrir el costo total del plan pactado en UF.
Por lo tanto, deberás coordinar con la Isapre para cancelar únicamente el saldo diferencial de forma particular, evitando que la cuenta caiga en mora.
5. Checklist práctico para los primeros 15 días tras tu desvinculación
- Revisa tu saldo de excedentes: Ingresa a la sucursal virtual de tu Isapre y verifica el saldo disponible en tu cuenta individual.
- Obtén tu Certificado de Finiquito: Exige una copia legalizada ante notario o ratificada electrónicamente en la Dirección del Trabajo (DT).
- Notifica el cambio de calidad de cotizante: Antes de que termine el mes en curso, ingresa el requerimiento para pasar a cotizante voluntario.
- Calcula el aporte de la AFC: Consulta en la AFC el calendario de giros de cesantía y el monto exacto que transferirán a tu Isapre para presupuestar el copago mensual.
¿Necesitas ayuda para proteger tu plan o evaluar tus opciones?
Administrar un contrato de salud en periodo de transición laboral requiere precisión técnica para no pagar de más ni dejar desprotegida a tu familia.
En Comparaisapre.cl auditamos tu contrato actual, revisamos tus fondos de excedentes y te asesoramos para gestionar el cambio a cotizante voluntario o readecuar tu plan de forma rápida y sin costo.
👉 Haz clic aquí para escribirnos directo a WhatsApp y resolver tu caso con un asesor especializado.