Por Cristián Hidalgo — Managing Director & Asesor Especializado | Comparaisapre.cl 🩺
¿Cuántas veces has cotizado un plan de salud buscando atenderte en las mejores clínicas del sector oriente de Santiago (como la Clínica Alemana, Clínica Las Condes, Clínica Indisa o la red UC Christus) y te has encontrado con primas mensuales que superan el millón o millón y medio de pesos?
Para la gran mayoría de los cotizantes, intentar blindar la salud familiar buscando un plan de Isapre que cubra el 80% o 100% directamente en estos recintos se convierte en un verdadero «disparo al pie» financiero. El sistema de salud chileno penaliza fuertemente a quienes intentan cargar todo el peso de la atención en una sola capa.
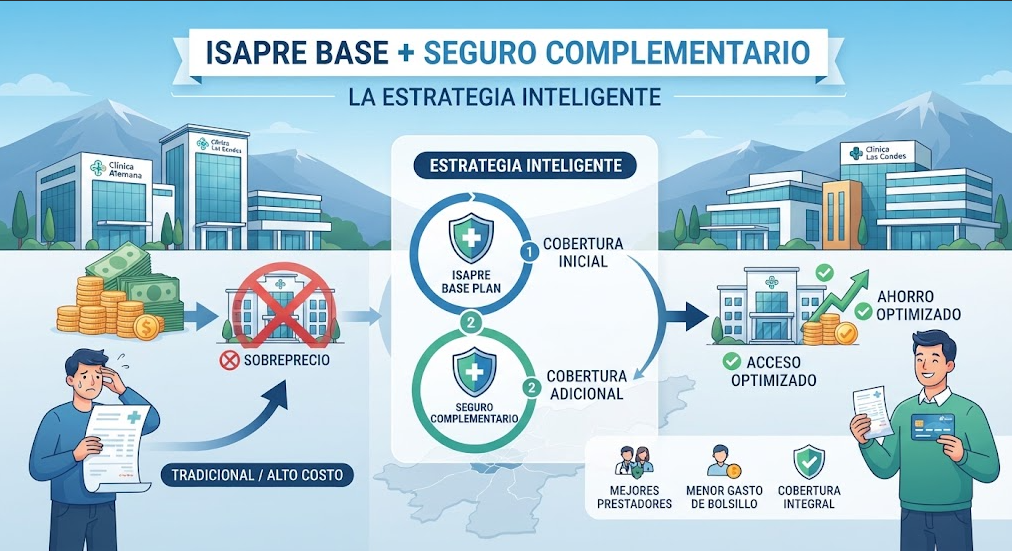
Sin embargo, existe una ingeniería financiera que los expertos en previsión utilizamos para sortear este problema: la combinación estratégica de un Plan de Isapre Base inteligente y un Seguro Complementario de Salud (ya sea colectivo, como BICE Vida o MetLife, o individual/clínica).
En este artículo te explicamos en detalle cómo funciona esta estrategia, por qué te puede hacer ahorrar más de 2 millones de pesos al año y cómo acceder a la mejor red médica sin caer en sobreprecios.
El Mito del «Plan 100% Exclusivo» en la Isapre
El error más común al momento de contratar o renovar una Isapre es creer que, si deseas atenderte en una clínica de alta complejidad, tu plan de salud debe pagarlo absolutamente todo desde el primer peso.
Cuando configuras un plan de Isapre diseñado para cubrir un porcentaje altísimo (80% o más) de forma directa en el sector oriente para todo el grupo familiar, las tablas de factores y los precios base se disparan exponencialmente. El resultado: terminas pagando una cotización mensual insostenible que estrangula tu presupuesto familiar mes a mes, muchas veces por atenciones médicas que ni siquiera utilizas con esa frecuencia.
La Anatomía de la Estrategia: ¿Cómo Funciona la Combinación Base + Complementario?
La clave para optimizar tu 7% (o tu cotización pactada) no es buscar el plan más caro, sino diseñar un sistema por capas. Así es como opera esta estrategia:
- La Capa 1 (Isapre Base Estratégica): En lugar de buscar un plan hiper-caro, contratas un plan de Isapre equilibrado (con primas razonables) que deje las prestaciones hospitalarias y ambulatorias en un rango óptimo (por ejemplo, con bases que permitan un 40%, 50% u 80% según el prestador). La regla de oro aquí es nunca bajar del umbral mínimo que exigen los seguros complementarios (generalmente un 30% o 35% de aporte de la Isapre).
- La Capa 2 (El Seguro Complementario): Aquí es donde ocurre la magia financiera. Polizas colectivas como las de BICE Vida, MetLife o seguros asociados a redes de salud están diseñadas específicamente para absorber la brecha y los copagos que deja la Isapre.
Al tener un plan base de Isapre con una prima sensata, dejas que tu seguro complementario actúe sobre la diferencia. Esto reduce drásticamente el costo total que pagas mes a mes, sin perder jamás el derecho a atenderte en las clínicas del sector oriente.
El Ahorro Real en Números
Para ponerlo en perspectiva real:
- Un plan familiar diseñado para cubrir de forma directa y exclusiva en clínicas top del sector oriente puede fácilmente rondar las 20 UF a 25 UF mensuales ($800.000 a $1.000.000+).
- Al reestructurar la estrategia mediante un plan base optimizado (moviéndote en rangos de 14 UF a 15 UF) respaldado por tus seguros complementarios vigentes, el ahorro mensual se traduce en 4 a 5 UF menos todos los meses.
Esto representa un ahorro anual superior a los $2.200.000 de pesos, dinero que se queda directamente en tu bolsillo en lugar de sobrepagar una prima de Isapre sobredimensionada.
Errores Críticos que Debes Evitar al Diseñar tu Plan
Si vas a aplicar esta estrategia, debes tener cuidado con ciertos «pitfalls» o trampas del mercado:
- Planes con copagos ambulatorios del 50% o menos en familias con niños pequeños: Cuidado con opciones como ciertos planes de Isapre Esencial que castigan la parte ambulatoria al 50% o 40% en el sector oriente. Si tienes hijos en edad preescolar, el gasto hormiga en consultas y exámenes pediátricos destruirá el ahorro inicial. Busca siempre un equilibrio ambulatorio saludable (70%-80% en red preferente).
- Ignorar los deducibles del complementario: Asegúrate de que tu seguro MetLife o BICE Vida tenga claridad en sus deducibles anuales y por evento para que la sinergia con tu Isapre sea fluida y sin rechazos.
Conclusión: Optimiza tu Salud Sin Desfinanciarte
Mantener un plan obsoleto o pagar de más en tu Isapre por miedo a perder la cobertura del sector oriente es una estrategia del pasado. Hoy, la inteligencia financiera en salud exige audacia, comparación y diseño estratégico.
¿Quieres saber si tu plan actual está bien configurado para hacer match perfecto con tus seguros complementarios?
¿Hacemos una simulación sin compromiso? En Comparaisapre.cl analizamos tu caso particular, tu grupo familiar y tus clínicas de preferencia para blindar tu presupuesto y congelar tu tarifa con vigencia al próximo mes.
📲 Habla conmigo a un clic aquí:
https://wa.me/56961464289?text=Hola%20Cristi%C3%A1n,%20vi%20la%20alerta%20de%20cierre%20de%20septiembre%20y%20quiero%20mi%20simulaci%C3%B3n