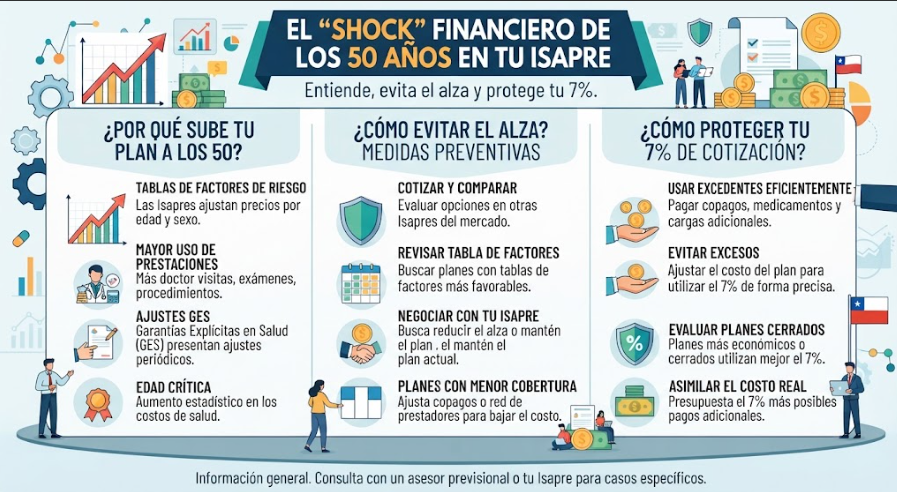
El «shock» financiero de los 50 años en tu Isapre: Por qué sube tu plan, cómo evitar el alza y proteger tu 7%
Llegar a la mitad de la vida debería ser una etapa de consolidación profesional, madurez financiera y mayor tranquilidad personal. Sin embargo, para miles de chilenos, cruzar esta barrera viene acompañado de un hito silencioso que genera un verdadero dolor de cabeza: el drástico incremento en el costo del plan de salud privado debido al cambio de tramo en la tabla de factores de la Isapre.
De un mes para otro, sin que tu sueldo haya experimentado un aumento extraordinario ni hayas modificado tus hábitos médicos, abres tu cartola digital o recibes la notificación oficial y descubres que el valor de tu plan se dispara de forma abrupta. El estrés financiero de ver cómo una porción cada vez mayor de tus ingresos se esfuma solo en mantener la cobertura médica es una carga pesada, especialmente en un momento de la vida donde la salud comienza a priorizarse con otra perspectiva.
Si estás sintiendo ese peso o buscas adelantarte para que el sistema no sorprenda tu bolsillo, en este artículo de comparaisapre.cl te explicamos en detalle por qué ocurre este fenómeno estructural en el mercado chileno de Isapres y, lo más importante, qué estrategias legales y comerciales tienes a mano para blindar tu presupuesto a tiempo.
¿Qué es exactamente la tabla de factores y por qué castiga con tanta fuerza a los 50 años?
Para comprender este golpe financiero, es necesario examinar la letra chica del sistema de salud privado regulado en Chile. La tabla de factores es una escala numérica utilizada por las instituciones de salud previsional —ya sea que cotices en Cruz Blanca, Banmédica u otra entidad del sector— para ponderar y multiplicar el precio base de tu plan de salud según tu sexo y tramo etario.
Durante los primeros años de vida laboral, los factores son relativamente bajos. Esto ocurre porque las estadísticas de uso muestran una menor frecuencia de atenciones de alta complejidad. No obstante, a medida que el afiliado avanza en edad, los factores aumentan de forma escalonada. El salto al cumplir 50 años es uno de los más agresivos de toda la tabla, ya que el modelo asume un mayor «riesgo financiero» por parte del cotizante.
El verdadero problema al que se enfrentan los afiliados no es solo el número estipulado en la tabla, sino la combinación letal de dos factores estructurales:
El incremento automático por tramo etario: El sistema aplica un recargo legalmente amparado que encarece la cotización de forma automática.
Planes obsoletos o sobredimensionados: Una gran cantidad de cotizantes mantiene exactamente el mismo plan de salud que contrató a los 35 o 40 años, pagando mes a mes por coberturas en clínicas exclusivas u opciones de hospitalización sumamente costosas que hoy ya no se condicen con sus necesidades reales ni con su momento financiero.
¿Sientes que tu plan actual ya no rinde lo que pagas y el 7% de tu cotización se está esfumando? No esperes a que el sistema te imponga un cobro desproporcionado. Escríbeme directamente y revisemos tus alternativas sin compromiso: 👉Habla con un asesor experto por WhatsApp
El error silencioso: Adoptar una actitud pasiva frente al sistema
La trampa más común en la que cae el cotizante chileno es la inercia. La gran mayoría adopta una postura completamente pasiva: esperan con resignación a que llegue la temida carta de adecuación o el mes de cumpleaños para constatar cuánto se elevó la mensualidad.
Para cuando esa notificación aterriza en tu correo, el margen de maniobra operativo es prácticamente nulo. Te encuentras acorralado entre dos caminos indeseables: aceptar un pago mensual impagable que asfixia tu presupuesto familiar o iniciar un proceso de apelación administrativo y judicial engorroso y desgastante.
Las Isapres operan bajo estrictas lógicas comerciales y de retención de carteras. Si los algoritmos y ejecutivos detectan que un afiliado se mantiene «cautivo» en un plan antiguo, el sistema tiende a exprimir el valor de la prima aprovechando el desconocimiento o el temor al cambio. Sin embargo, la normativa vigente y la alta competencia del mercado de salud permiten ejecutar alternativas de reestructuración inteligente mucho antes de que se materialicen estos saltos drásticos.
Opciones reales de reestructuración: ¿Cómo ganarle al sistema antes del reajuste?
Enfrentar este escenario requiere una mirada estratégica, analítica y con profundo dominio técnico. No se trata en ningún caso de desprotegerte a ti o a tu familia, sino de lograr que tu cotización previsional (el 7% obligatorio o el excedente voluntario) trabaje de manera eficiente y quirúrgica.
Entre las herramientas y alternativas más efectivas para frenar este impacto financiero destacan:
1. Movilidad y competencia inteligente entre Isapres
Instituciones como Cruz Blanca y Banmédica (así como el resto de la industria) compiten permanentemente por captar carteras estables y clientes con buen perfil financiero. Un cotizante de 50 años con ingresos formales estables es un perfil altamente cotizado en el mercado.
Esto significa que existen planes preferentes alternativos en la competencia que ofrecen exactamente la misma o incluso superior calidad clínica, pero con un precio base muy inferior al que tu Isapre actual te intenta imponer por la simple «antigüedad» en la cartera.
2. Optimización y ajuste estratégico de la red prestadora
Un error frecuente es pagar un sobreprecio mensual altísimo por mantener coberturas al 100% en clínicas del sector oriente de Santiago que quizás pisas una vez cada cinco años.
Reestructurar el plan hacia una red prestadora inteligente —por ejemplo, optimizando convenios en centros de alta resolución como la Clínica Bupa Santiago, la red Dávila o la Clínica Indisa según tu ubicación geográfica— te permite conservar un estándar de seguridad médica de primer nivel sin regalar dinero mes a mes en coberturas ociosas.
El rol del 7% y los excedentes: Haz que tu dinero trabaje para ti
Cuando el valor de tu plan de salud supera el monto de tu 7% obligatorio, la diferencia la cubres de tu bolsillo (lo que comúnmente llamamos cotización adicional voluntaria). A los 50 años, este diferencial suele dispararse si no se realiza una revisión a tiempo.
Una auditoría experta de tu plan permite no sólo ajustar la prima a un valor razonable, sino también evaluar si estás generando excedentes que puedan utilizarse de manera inteligente en farmacias, exámenes preventivos o copagos ambulatorios, optimizando cada peso invertido en tu bienestar.
¿Cómo te ayuda una asesoría experta a blindar tu presupuesto sin trámites engorrosos?
Navegar por las cartolas, las tablas de factores, las bonificaciones por arancel y las restricciones de las distintas Isapres puede convertirse en una tarea titánica si se hace en solitario.
Contar con el respaldo de un especialista te permite:
Anticiparte al calendario comercial antes de que el sistema te aplique aumentos por tramo etario.
Cotizar de forma transparente y comparativa entre las mejores ofertas vigentes del mercado chileno.
Realizar todo el proceso de forma 100% digital, ágil y sin necesidad de filas presenciales, sucursales repletas ni trámites burocráticos interminables.
No permitas que un número rígido en una tabla previsional decida arbitrariamente cuánto vale tu tranquilidad financiera y la de los tuyos este año.
📲 ¿Quieres saber si tu plan actual está a próximo a sufrir un alza injustificada o si puedes migrar a una opción de menor costo y mejor cobertura? Escríbeme ahora mismo y analicemos tu caso en pocos minutos de manera totalmente personalizada: 👉 Haz clic aquí para hablar directamente por WhatsApp con Comparaisapre.cl
¿Quieres ahorrar o mejorar tu cobertura?
Si quieres comparar mejor cobertura para ti y familia
Si quieres ahorrar con tu plan de Isapre
¡Escríbenos Ahora! Te ayudamos en simple a encontrar el plan de salud ideal para que ahorres y tengas una cobertura en tu ciudad con clínicas de confianza.