El mayor freno al momento de cotizar o cambiarse de Isapre no siempre es el precio del plan, sino el miedo a la Declaración de Salud. Muchos cotizantes posterguen su cambio por temor a que Contraloría Médica los rechace si tienen resistencia a la insulina, hipotiroidismo, hipertensión o una cirugía antigua.
La buena noticia es que tener un diagnóstico previo no significa que te vayan a rechazar, ni tampoco hace que tu plan cueste más caro. La clave está en saber cómo evalúa la Isapre tu historial antes de ingresar la solicitud.
[Pega aquí el enlace de tu video de YouTube de 60 segundos]
En este video te resumo en 1 minuto:
- Por qué el precio de tu plan no sube aunque declares una condición previa.
- Qué exámenes pide Contraloría Médica para aprobar tu ingreso sin demoras.
- El error más común que hace que te devuelvan o rechacen una carpeta.
¿Qué es realmente una preexistencia para la Isapre?
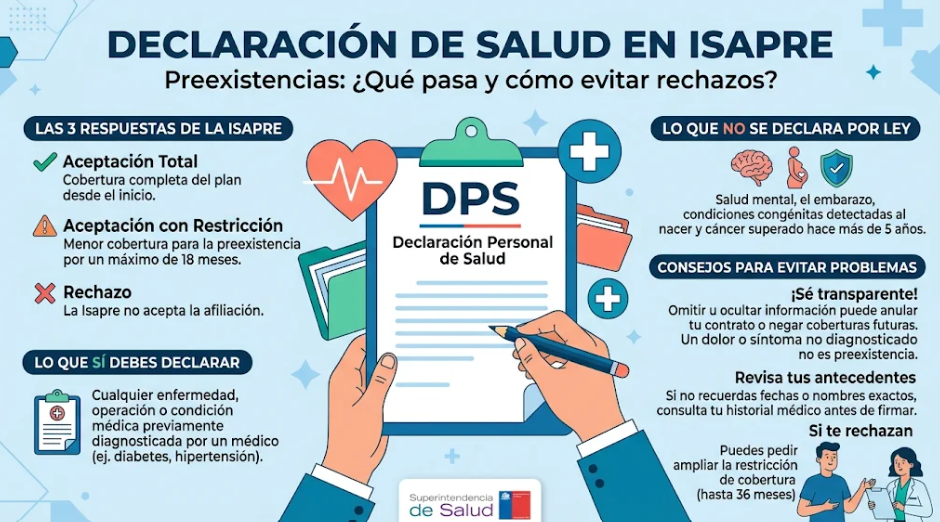
En simple, una preexistencia es cualquier enfermedad, patología o condición médica que haya sido diagnosticada por un médico antes de firmar tu contrato con la Isapre.
Es importante distinguir dos escenarios muy distintos:
- Un síntoma aislado o un chequeo preventivo: Si te hiciste exámenes de rutina y salieron normales, no hay preexistencia.
- Un diagnóstico confirmado o tratamiento activo: Si un médico te diagnosticó una condición (por ejemplo, resistencia a la insulina, asma, hernia discal o hipotiroidismo) o tomas medicamentos de forma permanente (como Metformina o Levotiroxina), debes informarlo en tu Declaración de Salud.
Lo que realmente mira Contraloría Médica (y casi nadie te explica)
Cuando ingresas una solicitud de afiliación o cambio de Isapre, un equipo de médicos revisa tu declaración. Para aprobar tu contrato sin frenos ni devoluciones, se fijan en tres puntos concretos:
- Que tus exámenes tengan menos de 6 meses: Presentar papeles médicos de hace un año o más suele frenar el trámite de inmediato, porque Contraloría necesita comprobar tu estado de salud actual.
- Que el examen muestre la película completa: Un error habitual en casos como la resistencia a la insulina es enviar solo una glicemia en ayunas. Aunque el azúcar salga normal (bajo 100 mg/dL), el médico contralor suele pedir Insulina basal (Índice HOMA) y Hemoglobina Glicosilada para confirmar que el cuadro esté controlado y no haya una diabetes encubierta.
- Que exista estabilidad médica: Para la Isapre no es lo mismo una condición controlada con chequeos al día que una patología descompensada o con una cirugía pendiente para las próximas semanas.
Declarar vs. Omitir información médica: ¿Qué te conviene?
| Qué ocurre si… | Declaras tu condición con exámenes al día | Omitir un diagnóstico o medicamento |
| Resultado de la evaluación | Lo habitual es que te aprueben el contrato con una restricción temporal solo para esa condición. | Puede aprobarse rápido al inicio, pero deja tu contrato en riesgo permanente. |
| Cobertura general | Quedas cubierto al 100% según tu plan para todo lo demás (urgencias, accidentes, partos, otras enfermedades). | Si pides un bono o reembolso ligado a esa condición, la Isapre cruza datos y rechaza la cobertura. |
| Seguridad legal | Contrato sólido y sin sorpresas futuras. | La Isapre puede poner término unilateral al contrato por omisión en la Declaración de Salud. |
3 pasos antes de firmar tu cambio o afiliación
- Reúne tus últimos exámenes antes de cotizar: Si tienes controles de los últimos 3 a 6 meses, tenlos a mano. Si están vencidos, conviene pedir una orden médica rápida antes de ingresar la carpeta.
- Evalúa el criterio de cada Isapre: No todas las Isapres evalúan igual las mismas patologías. Un asesor con experiencia en Contraloría Médica sabe qué aseguradora tiene mejor recepción según tu historial clínico.
- Elige el plan pensando en tu clínica preferente: Una vez resuelta la parte médica, compara la cobertura hospitalaria y ambulatoria en las clínicas de tu región donde realmente te atiendes.
Preguntas frecuentes sobre afiliación con preexistencias
¿Si tengo resistencia a la insulina o hipotiroidismo me van a rechazar?
No automáticamente. Si tu condición está controlada y respaldada con exámenes recientes (menores a 6 meses), lo normal es que la Isapre acepte tu ingreso aplicando una restricción temporal solo sobre esa patología.
¿Cuánto tiempo dura la restricción por una preexistencia?
Por normativa de la Superintendencia de Salud, las restricciones de cobertura por enfermedades preexistentes declaradas tienen un plazo máximo de 18 meses desde que se firma el contrato. Cumplido ese tiempo, pasas a tener la cobertura normal de tu plan.
¿Me cobran más caro el plan por declarar una enfermedad previa?
No. El valor de un plan de Isapre se calcula únicamente según tu edad (tabla de factores) y el precio base del plan elegido. Declarar una preexistencia jamás aumenta el valor mensual que pagas.
Si quieres cambiarte de Isapre o pasar desde Fonasa y tienes dudas sobre cómo presentar tus antecedentes médicos, escríbenos directo por WhatsApp o completa el formulario en comparaisapre.cl. Revisamos tu caso de forma confidencial antes de ingresar tu solicitud, para asegurarnos de que elijas el plan correcto y tu aprobación salga sin sorpresas.
¿Tienes resistencia a la insulina, hipotiroidismo o una operación antigua y te da miedo cambiarte de Isapre? 🩺🤔
En esta guía rápida te explico qué mira realmente Contraloría Médica y cómo evitar rechazos 👇📋
https://www.comparaisapre.cl/declaracion-de-salud-isapre-preexistencias-chile
📲 ¿Quieres que revisemos tu caso gratis? Háblame directo aquí:
https://wa.me/56961464289?text=Hola%20Cristi%C3%A1n%20%F0%9F%91%8B%2C%20le%C3%AD%20tu%20art%C3%ADculo%20en%20Compara%20Isapre%20sobre%20Declaraci%C3%B3n%20de%20Salud%20y%20preexistencias%20%F0%9F%93%8B.%20Me%20gustar%C3%ADa%20evaluar%20mi%20caso%20y%20cotizar%20mi%20plan%20%E2%9C%85